2025年中国工业自动控制系统装置行业全景评估及投资规划建议报告
工业自动控制系统装置制造行业是推动制造业转型升级的核心引擎,是实现智能制造、工业互联网和数字化转型的关键基础。本报告对2025年中国工业自动控制系统装置行业进行全面评估,并给出投资规划建议。
一、行业概述
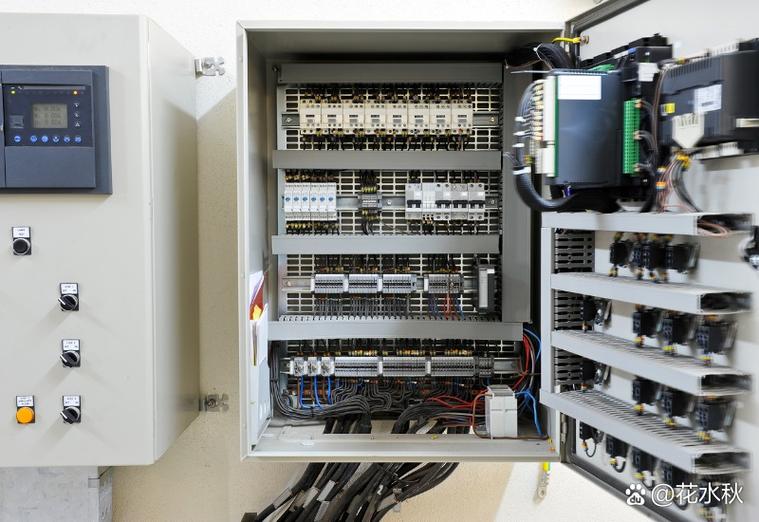
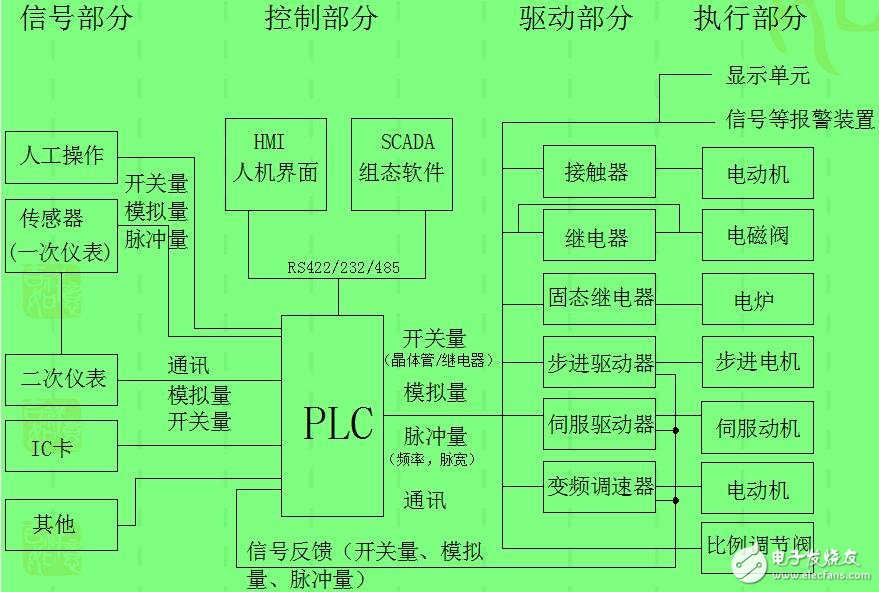
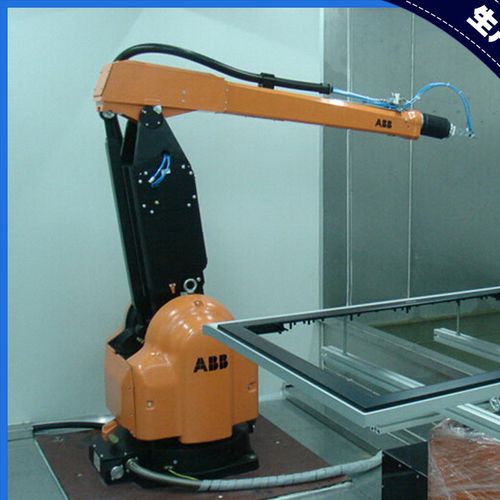
工业自动控制系统装置制造主要包括PLC、DCS、SCADA、IPC、运动控制、传感器、执行机构等产品的制造与集成,广泛应用于电力、化工、冶金、汽车、食品、医药、电子等领域。
二、市场环境分析
- 政策环境:国家出台《“十四五”智能制造发展规划》《工业互联网创新发展行动计划》等政策,明确支持自动化控制系统研发与产业化。
- 经济环境:中国制造业升级、劳动力成本上升、双碳目标驱动,倒逼企业采用自动化、智能化装备。
- 技术环境:5G、AI、边缘计算、数字孪生与自动控制技术深度融合,推动产品迭代。
三、市场规模与增长
2024年中国工业自动控制系统装置市场规模约3500亿元,预计2025年将达到4100亿元,同比增长17%以上。其中,PLC、DCS、运动控制等细分领域增长显著。
四、竞争格局
外资品牌(西门子、罗克韦尔、ABB、施耐德等)在高端市场占据主导;本土企业(汇川技术、中控技术、和利时、信捷电气等)在DCS、PLC、伺服等领域逐步实现国产替代,市场份额不断提升。
五、技术趋势
- 开放式、模块化控制系统架构;
- AI赋能预测性维护与优化控制;
- 边缘控制与云边协同;
- 功能安全与信息安全一体化;
- 5G+工业互联网融合应用。
六、产业链分析
上游:芯片、电子元器件、软件平台;中游:控制系统装置制造;下游:电力、化工、汽车、3C、新能源等。
上游芯片依赖进口问题依旧存在,但国产芯片正加速渗透;中游集成能力增强;下游需求多元化。
七、投资机会
- 国产替代:中高端PLC、DCS、伺服系统;
- 新兴领域:新能源(锂电、光伏)自动化、半导体设备控制;
- 软件定义自动化(SDAP):虚拟PLC、软件控制器;
- 工业AI与数据分析平台。
八、投资风险
- 技术研发失败风险;2. 市场竞争加剧风险;3. 供应链安全风险;4. 宏观经济波动风险;5. 政策变化风险。
九、投资规划建议
- 关注具备核心技术和行业know-how的头部企业;
- 布局新兴高增长细分赛道,如新能源、半导体、物流自动化;
- 重视软硬一体化能力的公司;
- 关注国产替代进程,优选已进入大型客户供应链的企业;
- 分散投资,结合产业链上下游进行组合布局。
十、结论与展望
2025年是中国工业自动控制系统装置行业发展的关键窗口期。在政策、技术、需求三重驱动下,行业将保持高景气。投资者应聚焦技术领先、国产替代确定性强的细分领域,制定长期投资策略,分享智能制造时代红利。
如若转载,请注明出处:http://www.kfwzyb.com/product/57.html
更新时间:2026-10-28 07:15:22